这份合规“风险指引”里面,有没有合规风险?
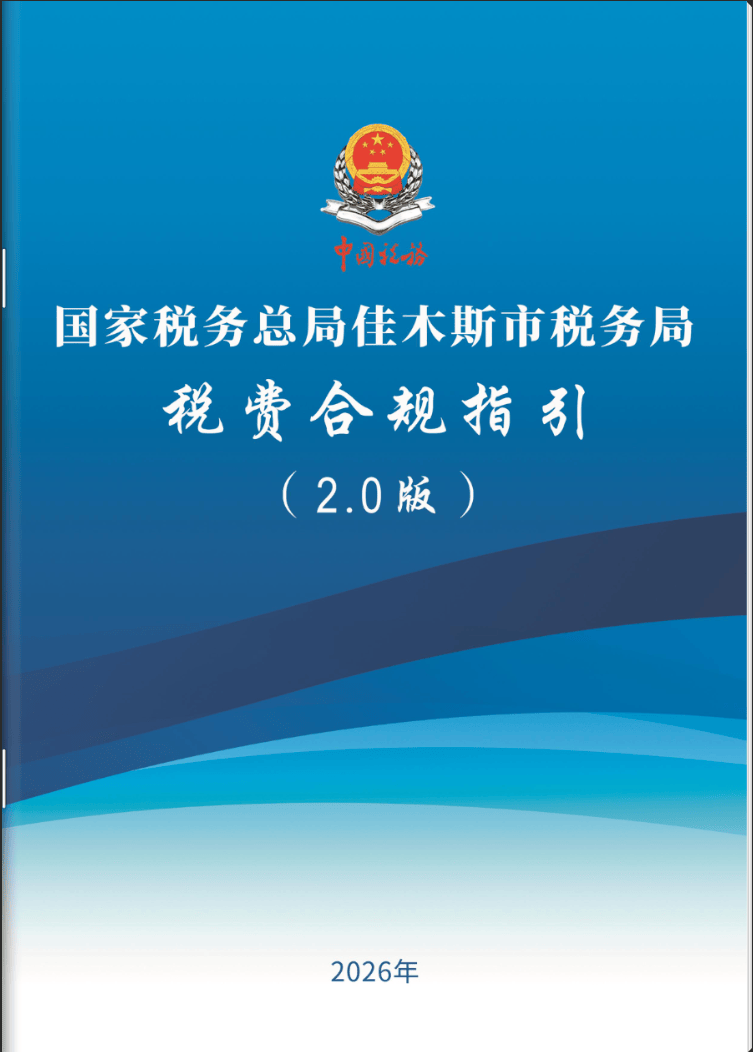
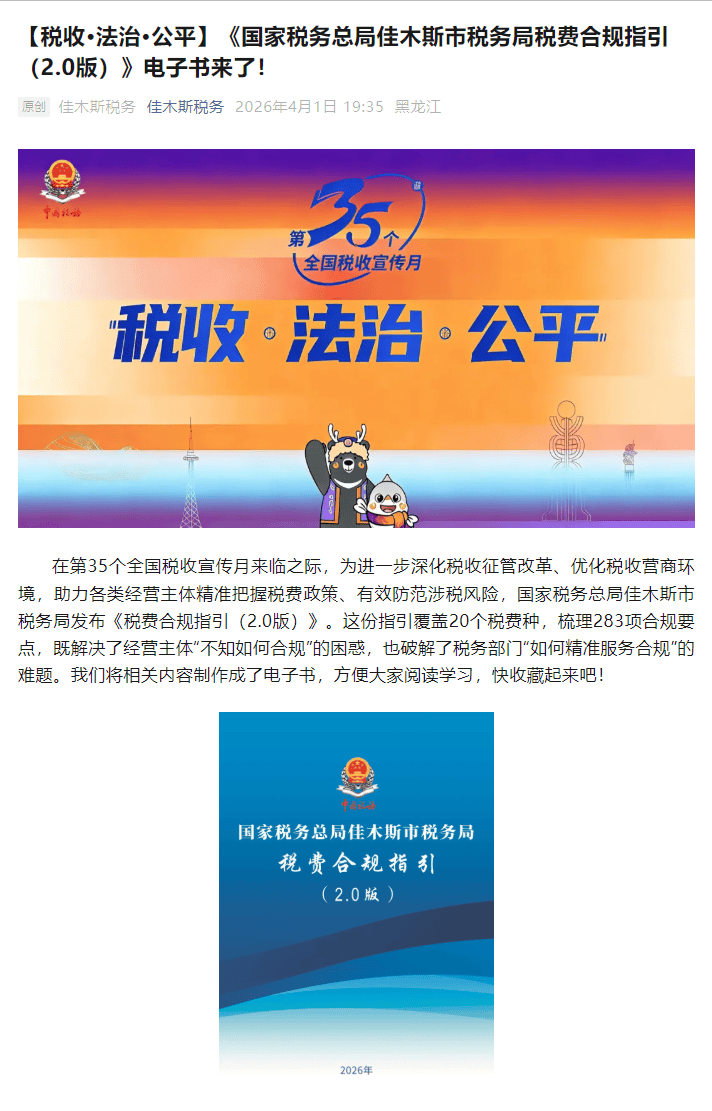
“风险指引”里面有没有合规风险?
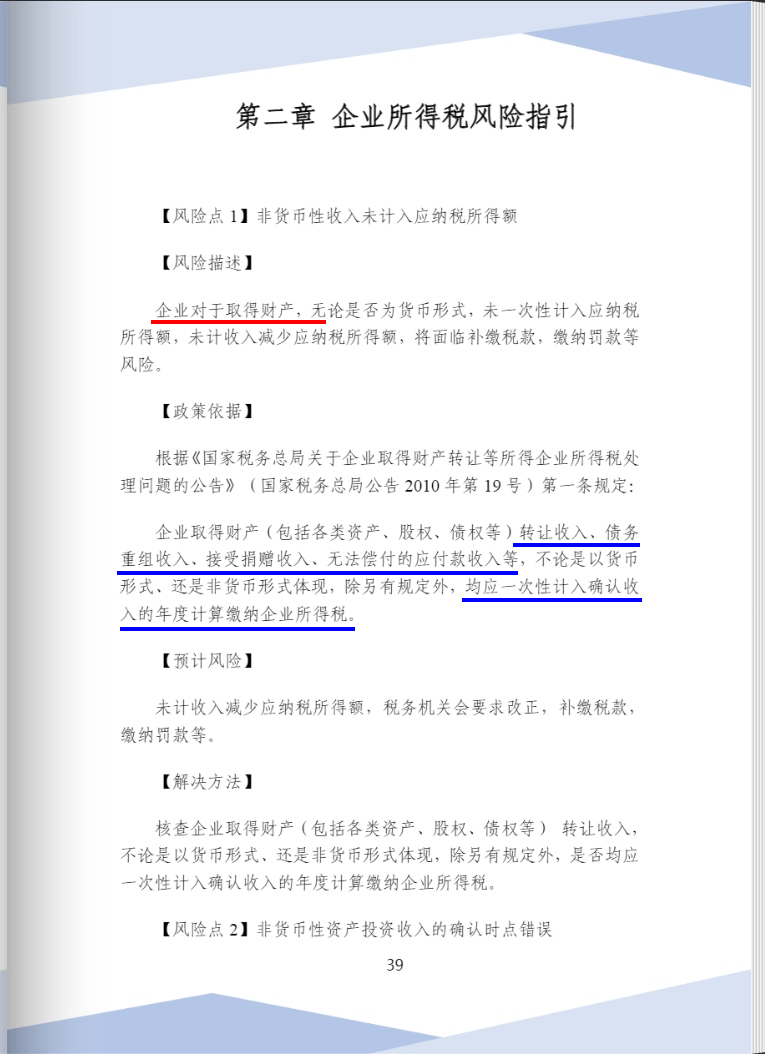
这份《风险指引》中该项风险点是“非货币性收入未计入应纳税所得额 ”。
引用的政策规定是19号公告,明明是规定“企业取得各类资产、股权、债权等财产转让收入、债务重组收入、接受捐赠收入、无法偿付的应付款收入等”非货币性收入, 应当一次性计入......缴纳企业所得税。
而“风险描述”部分,变成了“企业对于取得财产未计入收入......”有风险。
——把财产“转让收入”这个关键词语(征税对象)都不要了。这着实让人迷糊,难道企业取得各类资产、股权、债权等财产时就都要缴所得税?明明应当是转让这些财产且有所得才要缴所得税啊。
到了后面的“解决方法”部分,又变成了“取得财产转让收入”。
——虽然添加了“转让收入”,但还是把“债务重组收入、接受捐赠收入、无法偿付的应付款收入等”这些征税对象都丢了。变成了企业只有取得转让财产的收入才需要缴所得税,那企业取得“债务重组收入、接受捐赠收入、无法偿付的应付款收入等”非货币性收入,就不要缴纳所得税了吗?
展开全文
这份“风险指引”里面又藏了多少风险?
更不可思议的是,从4月1日发出来到现在,近2个月了,竟然没人发现,发布者自己没看过?周边的人也没看过?
【风险点1】非货币性收入未计入应纳税所得额
【风险描述】企业对于取得财产,无论是否为货币形式,未一次性计入应纳税所得额,未计收入减少应纳税所得额,将面临补缴税款,缴纳罚款等风险。
【政策依据】根据《国家税务总局关于企业取得财产转让等所得企业所得税处理问题的公告》(国家税务总局公告2010年第19号)第一条规定:
企业取得财产(包括各类资产、股权、债权等)转让收入、债务重组收入、接受捐赠收入、无法偿付的应付款收入等,不论是以货币形式、还是非货币形式体现,除另有规定外,均应一次性计入确认收入的年度计算缴纳企业所得税。
【解决方法】核查企业取得财产(包括各类资产、股权、债权等)转让收入,不论是以货币形式、还是非货币形式体现,除另有规定外,是否均应一次性计入确认收入的年度计算缴纳企业所得税。


评论