消除通道特权,抹平速度差距,维护交易通道公平化
从清理特殊便利交易单元到引导量化“降频降速”,再到严打异常交易,监管层正用实际行动践行“保护中小投资者”的承诺。
作者/杨练
2026年6月上旬,中国证监会与上交所密集出台多项资本市场监管新政,形成覆盖交易通道、程序化交易、异常交易监管的立体化监管组合拳,国内资本市场开启新一轮高强度、精准化监管改革。
6月4日,上交所交易单元整改新规正式落地,要求券商3个月内全面清理不合规的特殊便利交易单元,取缔机构专属高速通道;6月6日,证监会主席吴清明确表态,将持续完善程序化交易监管体系,从严打击市场操纵行为,倒逼高频量化行业“降频降速、合规经营”。
同时,上交所公开数据显示,仅6月1日至5日,就对250起异常交易行为采取监管措施,重点管控高溢价基金、异动股、退市风险股等高危交易标的。本轮密集监管举措并非短期市场调控,而是A股基础交易制度的系统性优化,一系列监管动作环环相扣,目标直指中小投资者权益保护与交易公平。
交易监管升级终结通道特权
6月4日,上交所正式向全市场券商下发《关于强化参与者交易业务单元管理的通知》及配套《会员管理规则适用指引第6号》,明确要求券商对交易单元使用情况开展全面自查,所有不合规情形须在3个月内(8月底前)完成整改。这一举措被市场视为清除“隐形不公”——交易通道特权的关键一步。
严禁专属特权:禁止为单个投资者分配独立交易单元、独立网关、机房专线或超低时延专属通道,不得通过付费方式获取下单优先权。
资源公平分配:同一券商内普通散户、大户、量化机构共用经纪通道资源,集合竞价、涨跌停板等场景不再出现订单“插队”现象。
业务隔离强化:券商自营、资管、经纪、两融交易单元必须严格分置隔离,严禁跨业务混用通道,杜绝借用自营通道外接客户牟利。
“腾笼换鸟”让利:清退的闲置/专属交易单元优先用于扩容散户公用通道,提升普通投资者交易体验。
此前,部分券商存在高净值客户、顶级游资、高频量化机构只需付费就能独占专属交易单元的现象,依靠毫秒级速度差实现插队成交、抢先出逃。这种机制下,交易所按交易单元轮询订单,独占通道意味着该单元内只有一个客户提交订单,所有买单自动排在最前面。
具体来看,游资利用VIP通道隔夜挂单抢涨停,散户挂单被挤在公共通道末尾,即使价格相同也无法成交;量化机构通过专属机位、独立交易单元获得千倍级微秒优势,在市场波动中精准抢占交易优势。
上交所此次清理行动正是要将交易速度拉回到同一起跑线,让投资者比拼的不再是“谁的通道更快”,而是“谁的眼光明、心态稳”。
6月6日,吴清在公开场合对程序化交易监管作出明确部署,强调要持续完善监管机制,更加突出公平和规范,引导高频量化“降频降速”,坚决打击操纵市场、扰乱市场秩序等违法违规行为。
展开全文
吴清指出,充分考虑我国资本市场个人投资者占大多数的国情市情,证监会已先后出台一系列程序化交易监管规则制度,包括建立交易报告机制、强化针对性监测监控、从严监管异常交易行为等。2025年7月7日,沪深北三大交易所《程序化交易管理实施细则》正式实施,细化了四类异常交易行为;2026年4月7日,高频交易认定标准从每秒300笔直接收紧到15笔,同时限制单日撤单率不超过15%。
此次监管升级重点聚焦以下三个方面:
一是防范技术优势滥用:针对量化交易利用算法和速度优势获取不当利益的行为,强化穿透式监管;二是引导理性交易:通过“降频降速”限制过度投机,鼓励量化机构回归价值投资本源;三是统一监管标准:覆盖外资、公募、私募及个人投资者等所有采用程序化交易的市场主体,实现“一视同仁”监管。
高频量化交易在提升市场流动性的同时也带来三大问题:一是加剧市场波动,尤其在极端行情下容易引发“闪崩”;二是损害中小投资者利益,通过速度优势形成“信息差”和“交易差”;三是占用大量市场资源,高频交易指令占比过高导致系统拥堵,影响普通投资者交易体验。
此次监管层引导“降频降速”并非否定量化交易,而是要让其回归服务市场的本源,避免成为少数机构获取不当利益的工具。
250起异常交易行为被监管
在制度整改的同时,监管层同步强化事中事后监管,实现规则优化与行为管控双向发力。上交所数据显示,2026年6月1日至5日,短短五个交易日内,交易所已对250起拉抬打压、虚假申报、对倒交易等异常交易行为采取自律监管措施,监管频次和精准度显著提升。
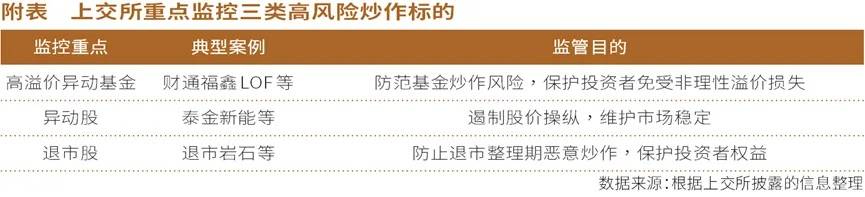
本次监管精准锁定三类高风险炒作标的,且均披露了典型市场案例,精准直击市场投机乱象、压实监管震慑力。
其一为高溢价异动基金,以上交所重点监控的财通福鑫LOF为典型。该基金短期内脱离底层资产净值走出独立暴涨行情,场内交易溢价率持续居高不下,与基金实际净值形成严重背离。大量不明真相的中小投资者被场内爆炒热度吸引跟风入场,一旦资金炒作退潮、溢价快速回落,投资者可能将面临“净值没跌、场内价格下跌”的风险,监管专项监控有效遏制了基金非理性炒作套利乱象。
其二为无基本面支撑的异动股,上交所近期多次将泰金新能列入重点监控名单,主要因其股票出现严重异常波动。该股在短期内股价暴涨超6倍,波动剧烈,但公司经营基本面、行业政策均未出现重大变化,上交所对拉抬打压、虚假申报等证券异常交易行为采取自律监管措施,并对包括泰金新能在内的严重异常波动股票进行重点监控。
其三为退市整理期恶意炒作个股,代表标的为退市岩石。该股处于退市整理阶段,即将终止上市、退出资本市场,基本面恶化,但仍有短线资金刻意制造低价抄底假象,通过反复对倒、虚假护盘、频繁撤单等手段诱导散户接盘,利用普通投资者对退市规则的认知盲区收割收益。
针对上述三类典型违规炒作行为,上交所不仅对250起异常交易逐笔溯源管控,还同步开展20起上市公司重大事项专项核查,向证监会上报两起涉嫌违法违规案件线索,形成“实时监控、精准打击、线索移送、闭环追责”的全链条监管体系。
上述案例释放明确信号:监管层正通过常态化、精准化的交易监控,严厉打击各类扰乱市场秩序的行为,为中小投资者创造公平的交易环境。这一系列监管举措并非孤立行动,而是构建“公平交易”的系统性工程,具有三重深层意义:
首先是践行“保护中小投资者”根本宗旨。A股市场个人投资者占比超90%,是市场活力的源泉。拆除VIP通道、规范量化交易、严打异常交易,本质上是让市场规则回归公平公正,保障普通投资者平等参与市场的权利,这也是资本市场践行人民性的具体体现。
其次是重塑市场竞争逻辑。过去,部分机构依靠技术优势、资金优势获取超额收益,形成“赢者通吃”的局面。监管新规实施后,市场竞争将从“通道速度比拼”转向“研究能力、风险控制能力比拼”,倒逼机构提升专业水平,真正为投资者创造价值。
最后是夯实资本市场长期健康发展基础。公平是资本市场的生命线。只有建立公平的交易机制,才能增强投资者信心,吸引长期资金入市,推动资本市场从“投机市”向“投资市”转型,为实体经济提供更有力的支持。
本文刊于2026年6月13日出版的《证券市场周刊》


评论